LEVER FIN · Arrendamentos

Arrendamento mercantil

Arrendamento na norma, do contrato ao balancete.

Mensuração, contabilização e apuração fiscal de arrendamento mercantil em um só sistema — com memorial de cálculo que a auditoria aceita, fechamento e trava por competência.

CPC 06 (R2)IFRS 16Lei 12.973/2014CPC 32
ControladoriaContabilidadeAuditoria
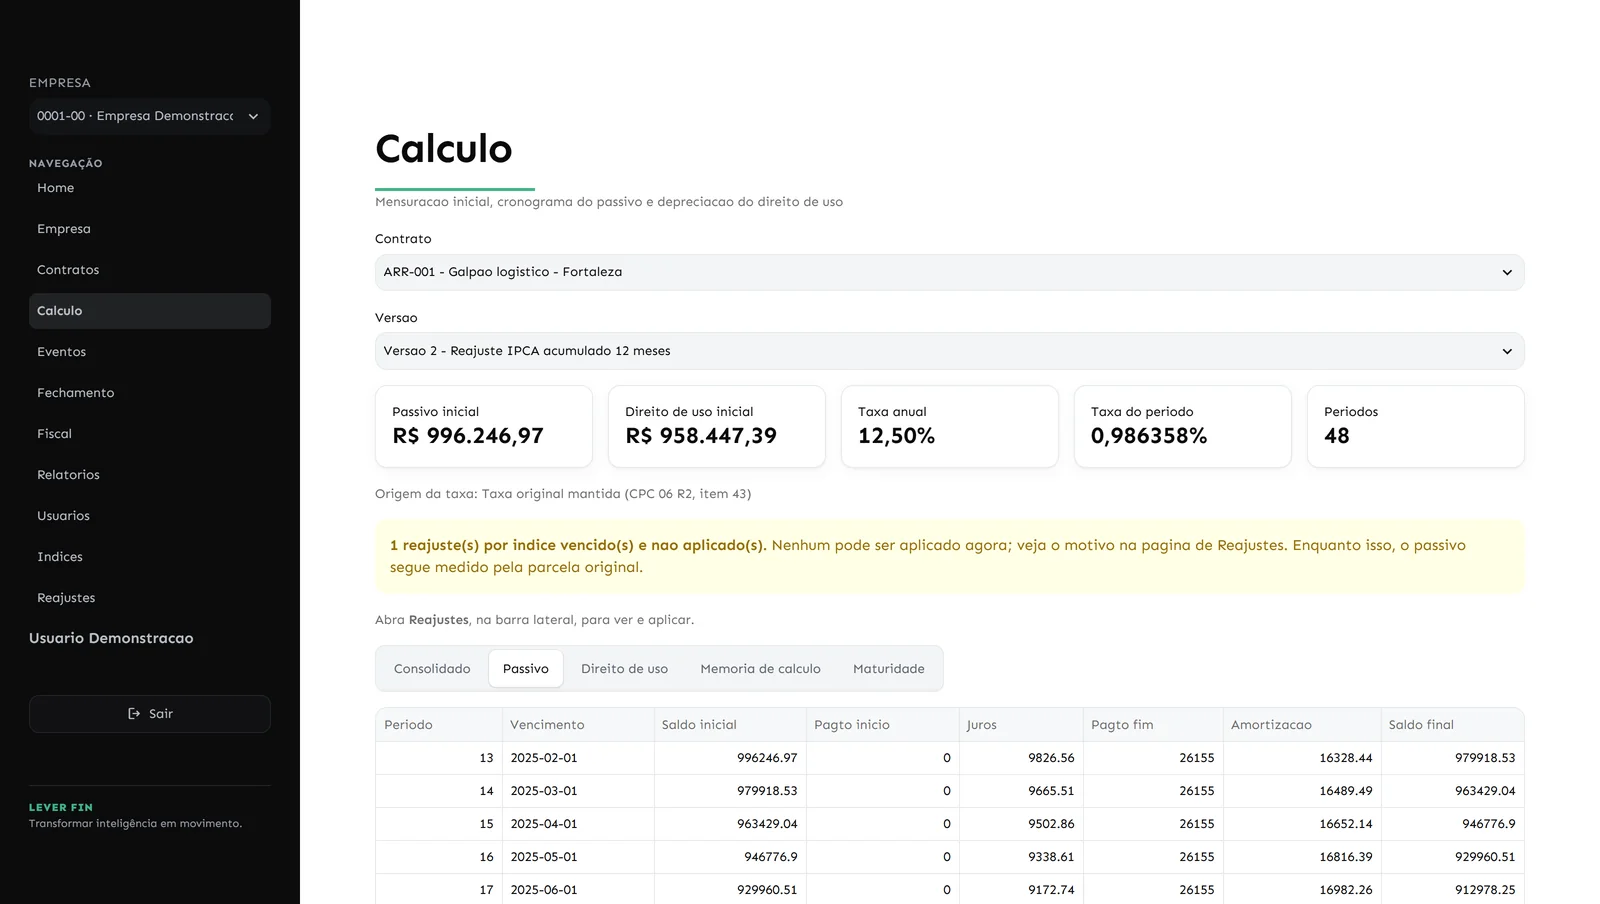
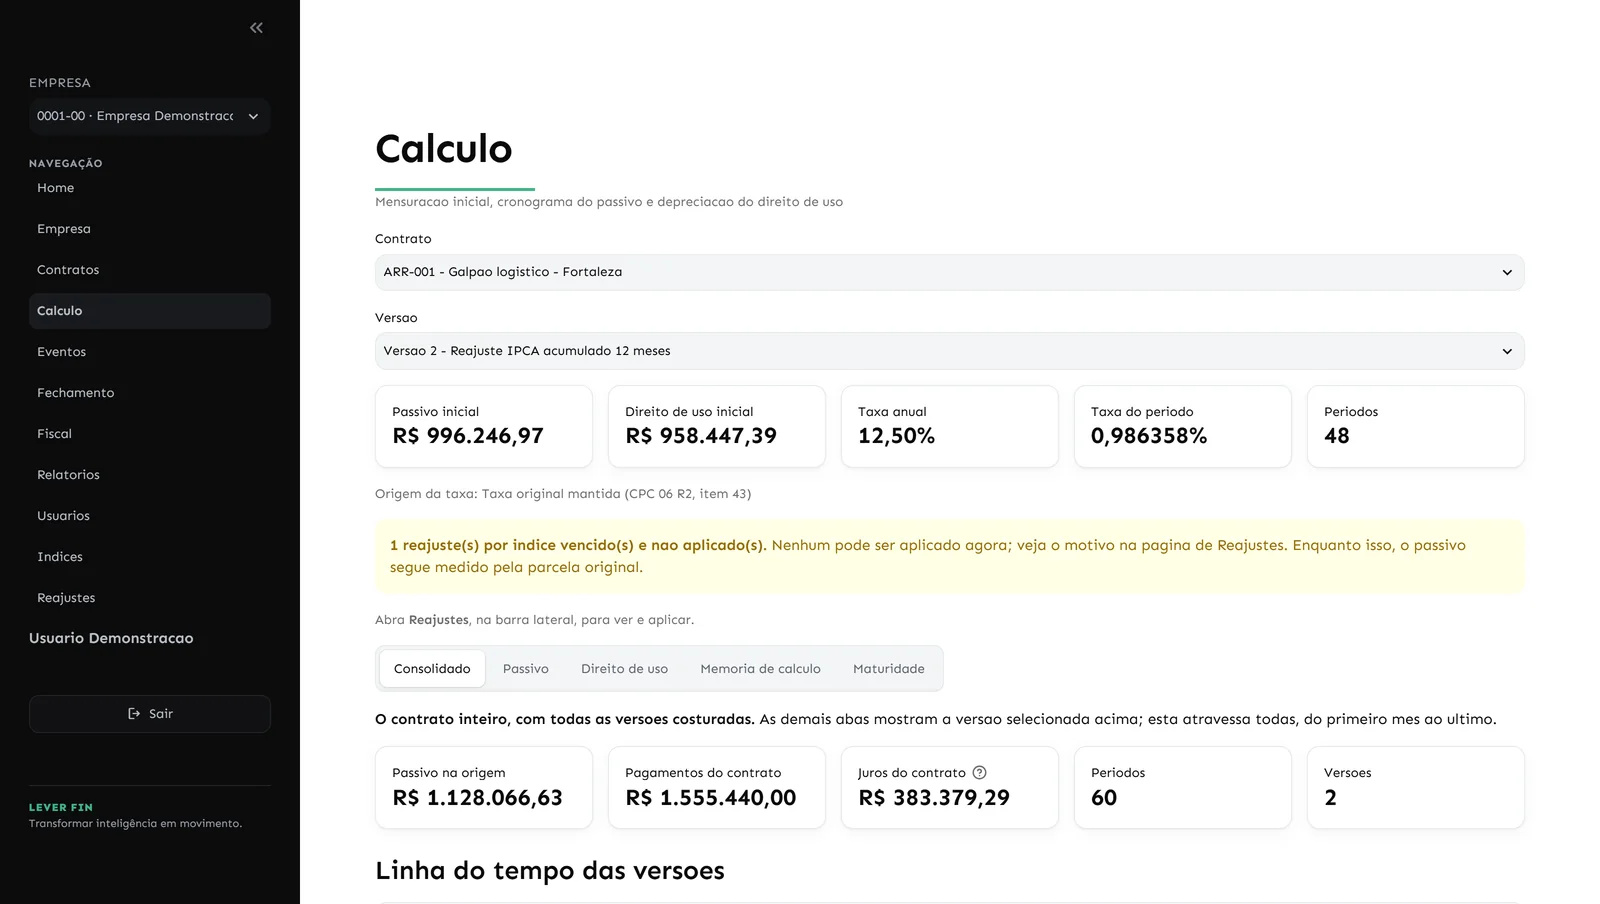
Tela de cálculo do LEVER FIN Arrendamentos com passivo inicial, direito de uso inicial, taxa anual, origem da taxa pelo CPC 06 R2 e linha do tempo das versões do contrato

Diagnóstico contábil

Arrendamento apurado em planilha tem custo que não aparece.

Quatro pontos onde a planilha gera custo — e que a auditoria identifica.

Mensuração refeita à mão

Cada contrato exige valor presente, cronograma de juros e depreciação do direito de uso — refeitos a cada reajuste, sem registro de autoria das alterações.

Reajuste que vence sem aviso

O aniversário do índice vence e ninguém avisa. Enquanto não se aplica, o passivo segue medido pela parcela antiga e o balanço fica defasado.

Fiscal desconectado

A dedução fiscal é a contraprestação, não a soma de depreciação com juros. Sem controle da Parte B do e-Lalur, a diferença temporária se perde.

Sem trilha nem fechamento

Planilha alterada depois do balancete publicado, competência reaberta sem registro e nenhuma separação entre quem calcula e quem aprova.

Mensuração

Passivo a valor presente e direito de uso montados pela norma.

Do cadastro do contrato ao lançamento contábil da competência, sem redigitar número em nenhuma etapa. Custos diretos, incentivos e desmontagem entram no lugar certo, e o cronograma fecha ao centavo.

Valor presente do passivo

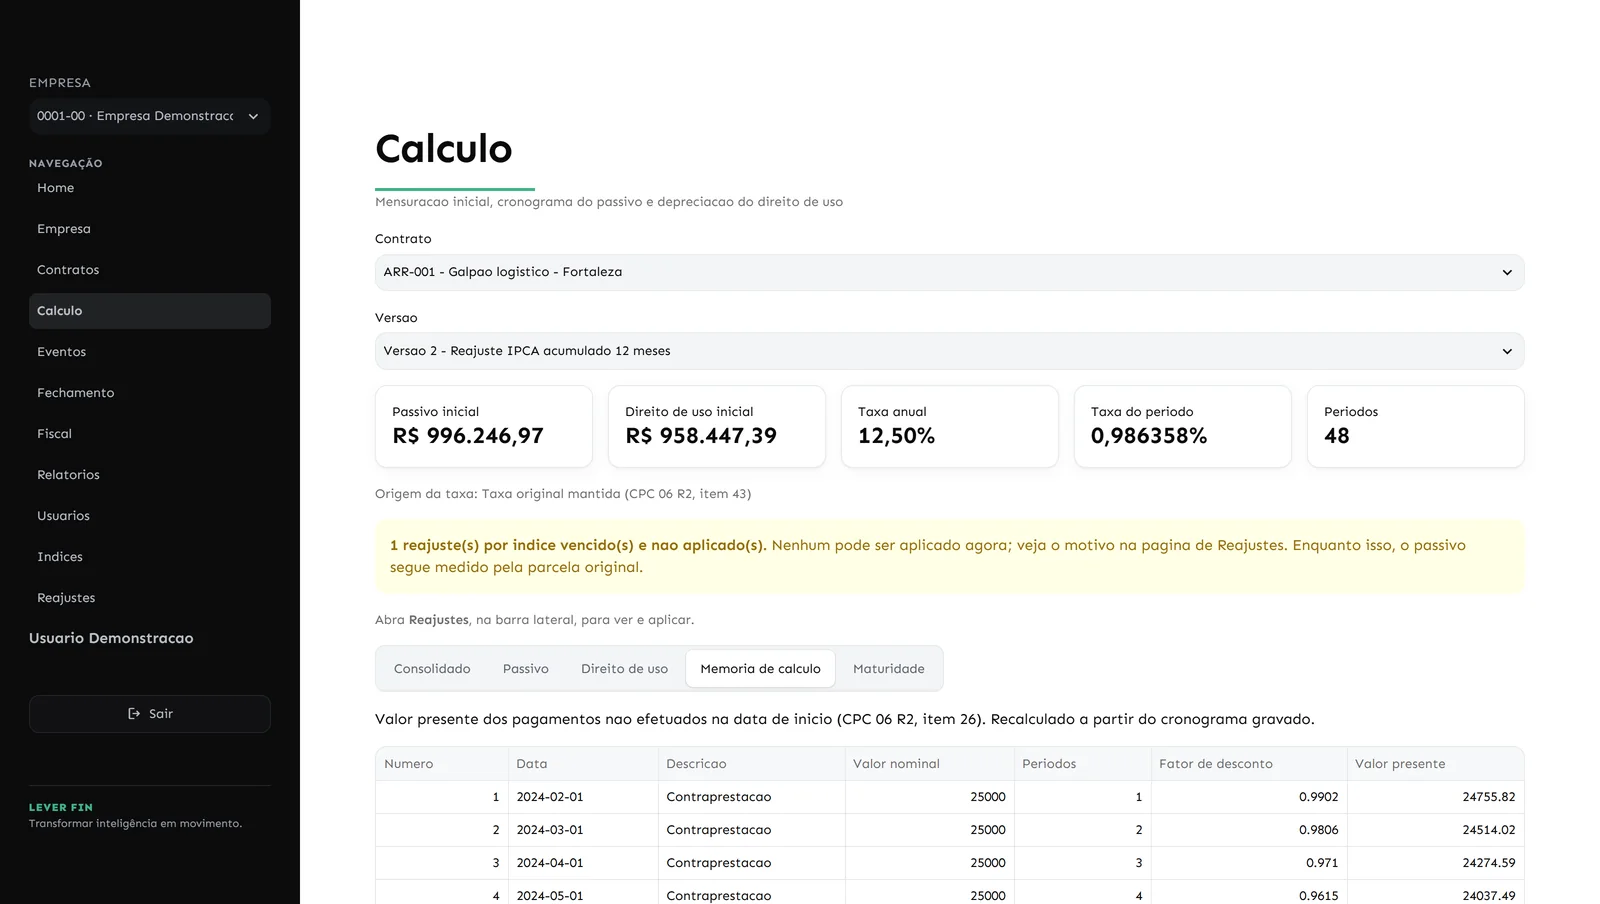
Desconto das contraprestações pela taxa incremental, ou pela taxa implícita quando ela é determinável — com a origem da taxa à vista na tela.

Composição do direito de uso

Passivo, mais custos diretos iniciais e provisão de desmontagem, menos incentivos recebidos, conforme o item 24.

Isenções do item 5

Contrato de até 12 meses ou de ativo de baixo valor fica fora do balanço, com a justificativa registrada no cadastro.

Circulante separado

Cronograma de passivo e de direito de uso conciliados, com circulante e não circulante apartados.

Tela de mensuração do LEVER FIN Arrendamentos exibindo o cronograma do passivo pelo custo amortizado com juros e amortização por competência

Mensuração inicial e cronogramas montados pelo CPC 06 (R2), com a memória de cálculo à vista.

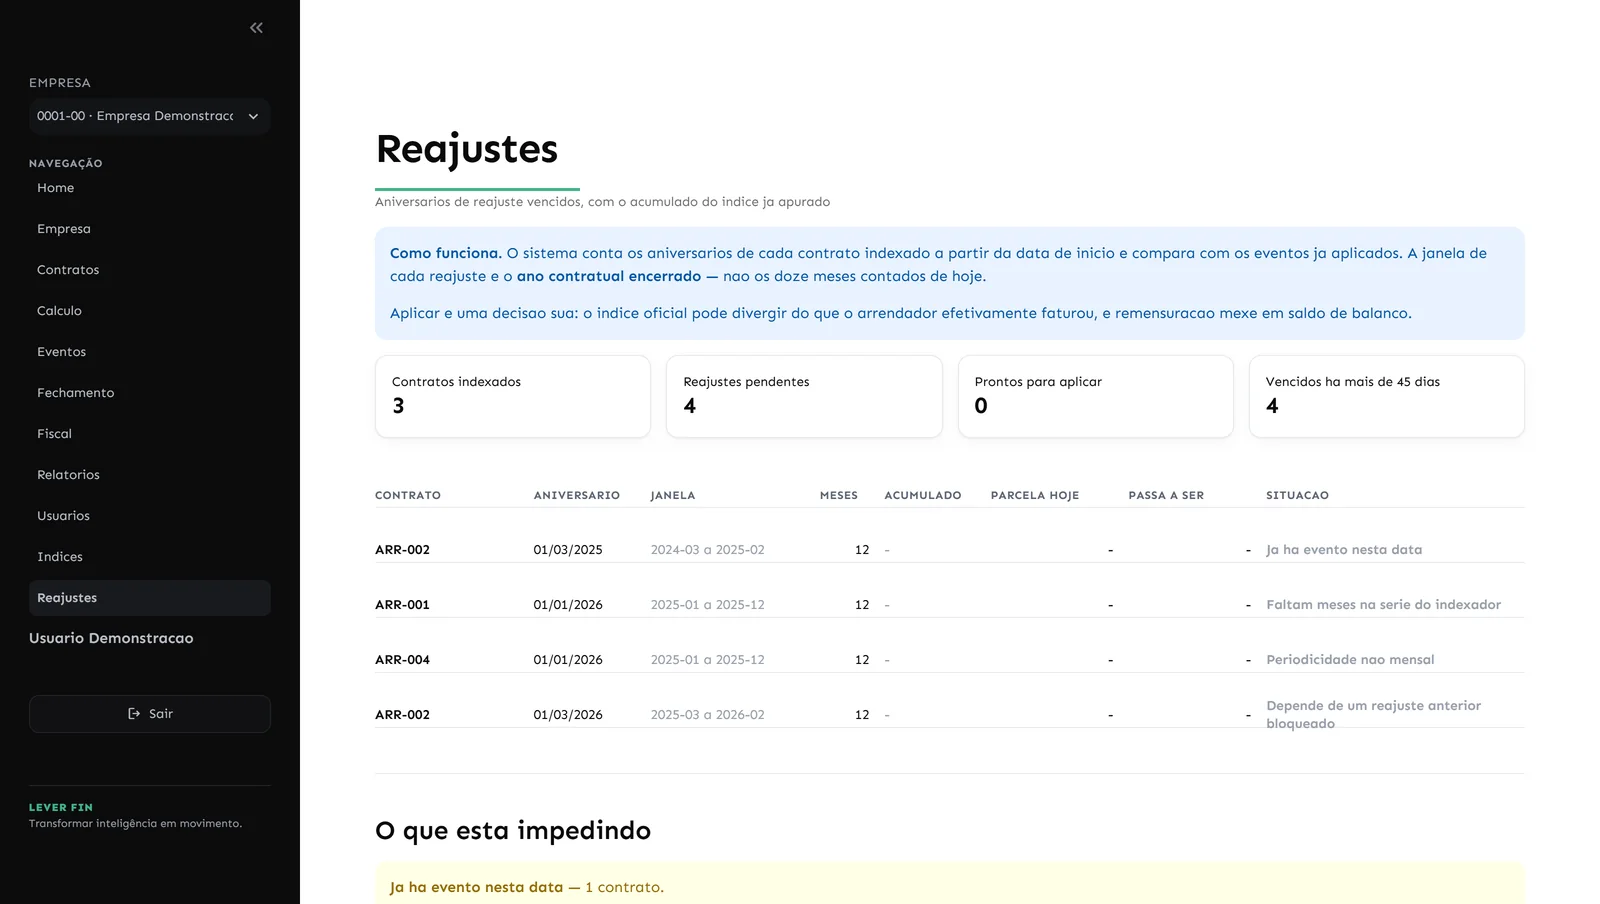
Tela de reajustes do LEVER FIN Arrendamentos com contratos indexados, reajustes pendentes, prontos para aplicar e vencidos há mais de 45 dias

Remensuração

Reajuste por índice, no vencimento certo.

O sistema conta o aniversário de cada contrato indexado e mostra quais estão vencidos, e há quantos dias. O controle não depende da memória da equipe.

Acumulado composto

Doze meses da janela compostos, e não somados, recusando janela em que falte mês de índice.

Aplicação com prévia

Parcela antes e depois antes de confirmar, e aplicação em ordem cronológica — reajuste fora de ordem produz valor errado.

Deflação respeitada

Índice negativo reduz a parcela. Piso contratual só prevalece quando existe de fato no contrato.

Versão a cada evento

Toda remensuração cria uma versão nova, e a anterior fica intacta — o histórico não é sobrescrito.

Séries econômicas

Índices sob controle, sem digitação.

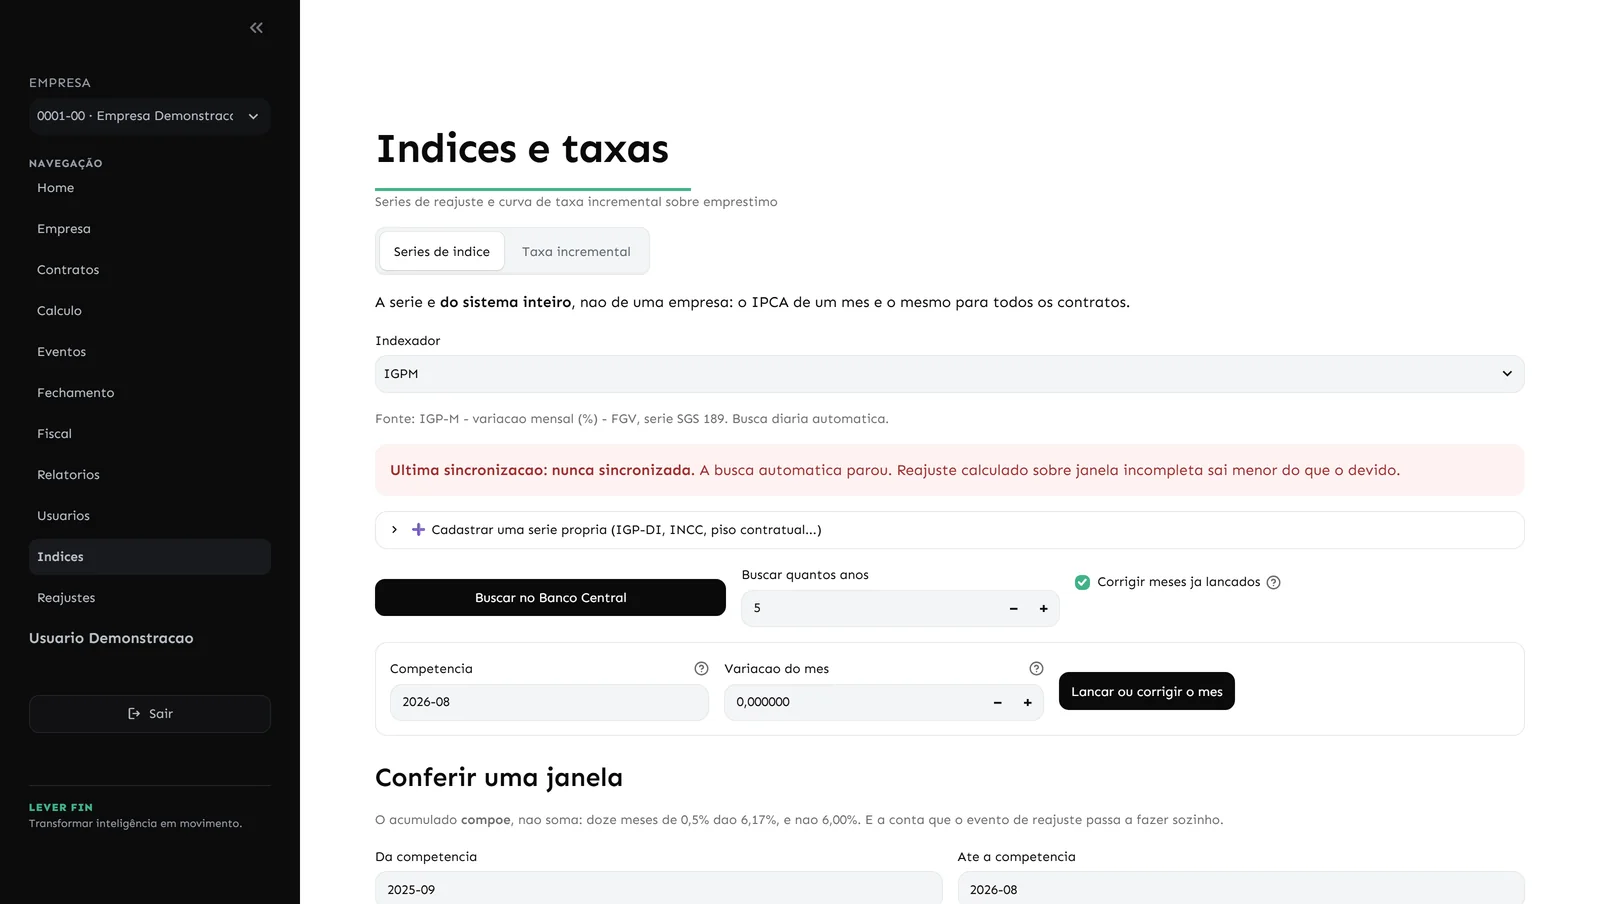
IPCA, IGP-M, IGP-DI, INPC, INCC e Selic buscados diariamente nas séries oficiais do Banco Central. Índice de contrato que não segue série pública, inclusive de valor fixo, é cadastrado e versionado no sistema. Cada execução da busca fica registrada, e o sistema avisa quando uma série deixa de ser atualizada — mês faltando bloqueia o reajuste, em vez de calcular um acumulado menor do que o devido.

Tela de índices do LEVER FIN Arrendamentos com as séries IPCA, IGP-M, IGP-DI, INPC, INCC e Selic buscadas no Banco Central e o registro da última atualização

Apuração fiscal

e-Lalur, diferido e PIS/COFINS apurados contrato a contrato.

A ponte entre o resultado contábil e o fiscal, feita pelo sistema — não por uma planilha paralela sem conferência.

e-Lalur Partes A e B

Adiciona depreciação e juros, exclui a contraprestação e acompanha o saldo da Parte B até a realização integral.

Lei 12.973/2014, art. 13

A dedução é a contraprestação paga ou incorrida, e o sistema faz a ponte entre os dois resultados.

Tributos diferidos

Ativo e passivo fiscal diferido pela alíquota combinada de 34%, na linha do CPC 32.

Crédito de PIS/COFINS

Crédito apurado contrato a contrato no regime não cumulativo, quando a operação dá direito.

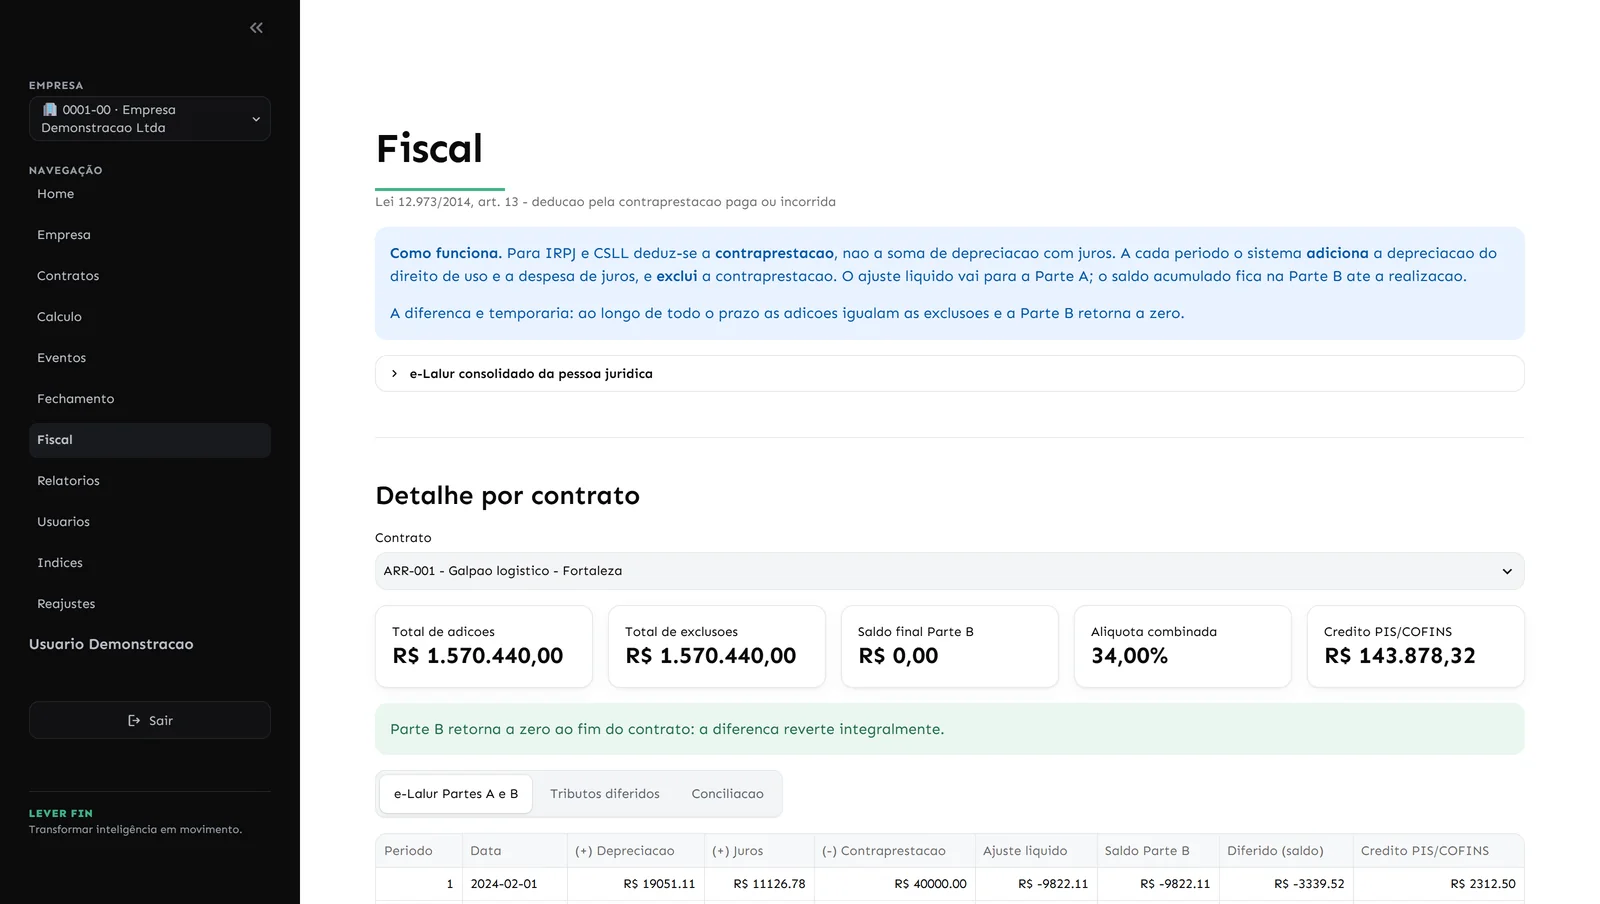
Tela fiscal do LEVER FIN Arrendamentos com adições e exclusões do e-Lalur Parte A, saldo da Parte B e tributos diferidos por competência

Apuração fiscal ligada à mensuração contábil, sem redigitação entre as duas bases.

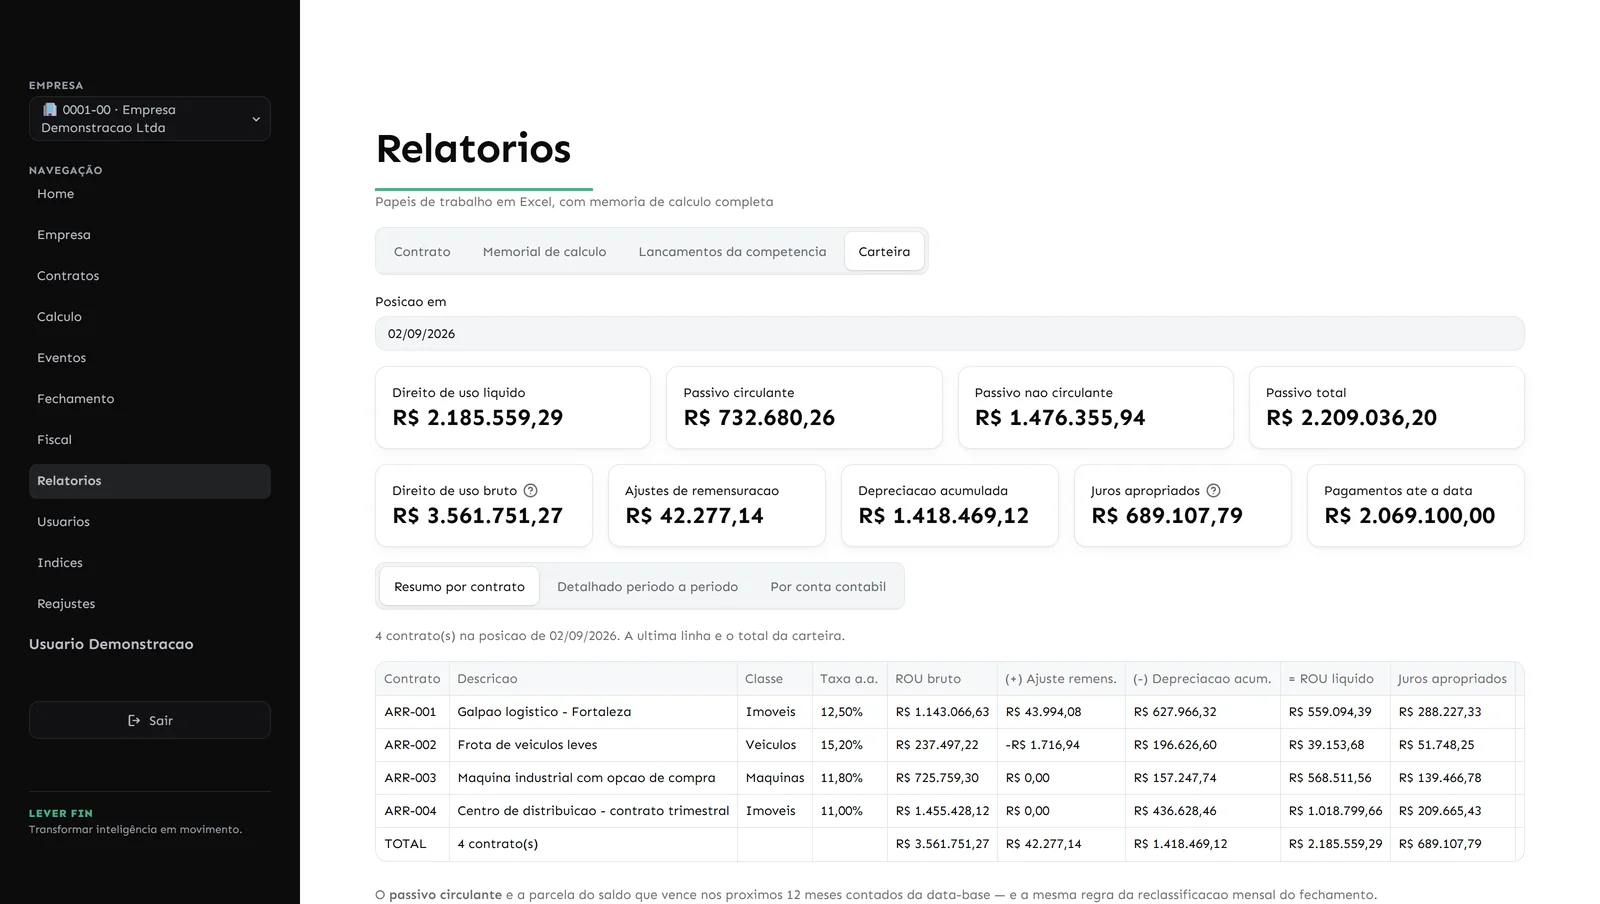
Carteira posicionada no LEVER FIN Arrendamentos com direito de uso líquido, passivo circulante e não circulante por contrato, para exportação em Excel

Papéis de trabalho

O memorial que a auditoria pede, pronto para exportar.

Planilha com a mensuração inicial, os cronogramas e cada remensuração, no formato que a auditoria espera receber.

Consolidado multi-contrato

Vários contratos somados por competência — e nunca por número de período, que produziria soma sem sentido.

Carteira posicionada

Direito de uso líquido, passivo circulante e não circulante em qualquer data escolhida.

Exportação em Excel

Exportação direta, com a memória de cálculo à vista de quem revisa.

Governança

Competência travada, acesso por empresa e trilha completa.

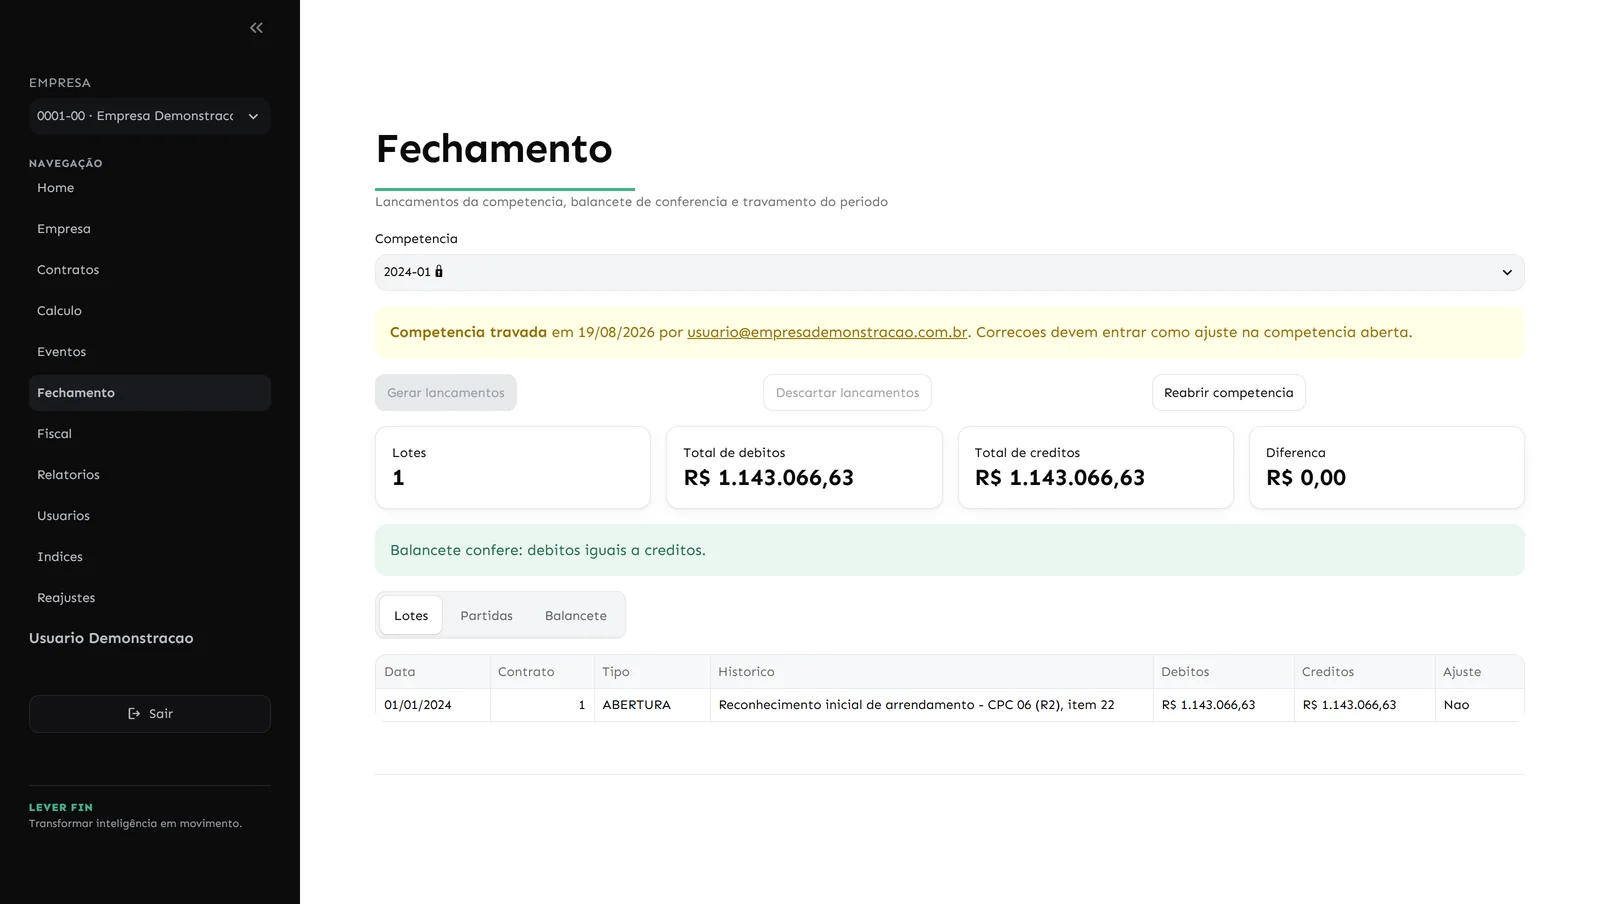
Competência travada

Fechada a competência, o período não aceita alteração. Reabrir exige perfil próprio e fica registrado.

Acesso por empresa

O perfil define o que a pessoa faz; a lista de empresas define onde. Um cliente não alcança a carteira de outro.

Trilha de acesso

Entradas, saídas e tentativas frustradas registradas com horário e endereço de origem.

Nuvem com backup provado

Backup diário em três camadas, restauração ensaiada e firewall de aplicação na borda.

Tela de fechamento do LEVER FIN Arrendamentos com a competência travada, lotes de lançamento e o balancete de conferência batendo débitos e créditos

Engenharia

Os casos difíceis já estão resolvidos.

Regimes de pagamento

Mensal, trimestral e anual; antecipado ou postecipado; carência e degrau de parcela contratado.

Remensuração encadeada

Reajustes que se compõem, com taxa revista ou original conforme o item 41 ou o 43 da norma.

Decimal do início ao fim

Sem ponto flutuante: taxa com 12 casas, dinheiro com 2, e cronograma que fecha ao centavo.

Isenção e rescisão

Itens 5(a) e 5(b), rescisão antecipada e baixa do ativo com o resultado no lugar certo.

Memória de cálculo do LEVER FIN Arrendamentos com o valor presente de cada contraprestação, fator de desconto e período

Do cadastro do contrato ao balancete que bate com o balanço.

Lotes de lançamentos por competência, balancete de conferência e travamento do período. O número que o sistema calcula é o mesmo que entra no razão — sem etapa manual no meio para justificar depois.

Diferencial

Por que um sistema, e não uma planilha?

Planilha de arrendamento

Refeita à mão a cada reajuste, sem guardar a versão anterior.

Aniversário de índice que vence sem ninguém perceber.

Parte B do e-Lalur controlada em planilha paralela, quando há controle.

Competência publicada que segue editável sem restrição de perfil.

LEVER FIN Arrendamentos

Cálculo coberto por mais de 650 testes automatizados.

Reajustes vencidos calculados e listados logo na abertura.

e-Lalur, diferido e PIS/COFINS apurados contrato a contrato.

Competência travada, trilha de acesso e acesso por empresa.

Perguntas frequentes

Dúvidas sobre arrendamento mercantil

O que muda no balanço com o CPC 06 (R2) / IFRS 16?

O arrendatário passa a reconhecer no ativo o direito de uso do bem e, no passivo, a obrigação de pagar as contraprestações trazidas a valor presente. A despesa deixa de ser a parcela de aluguel e passa a ser depreciação do direito de uso mais juros do passivo, o que altera EBITDA, endividamento e os indicadores de covenant.

Como se calcula o valor presente do passivo de arrendamento?

As contraprestações são descontadas pela taxa implícita do contrato quando ela é determinável e, quando não é, pela taxa incremental de empréstimo do arrendatário. O direito de uso é composto pelo passivo, mais custos diretos iniciais e provisão de desmontagem, menos incentivos recebidos, conforme o item 24 da norma.

O que é a remensuração por índice e por que o aniversário importa?

Contratos indexados são reajustados na data de aniversário pelo acumulado do índice na janela contratada. Enquanto o reajuste não é aplicado, o passivo segue medido pela parcela antiga e o balanço fica defasado. O acumulado precisa ser composto, e não somado, e os reajustes precisam ser aplicados em ordem cronológica, sob pena de produzir valor errado.

Como funciona a apuração fiscal do arrendamento no e-Lalur?

Pela Lei 12.973/2014, art. 13, a dedução fiscal é a contraprestação paga ou incorrida, e não a soma de depreciação com juros. Na Parte A do e-Lalur adiciona-se a depreciação e os juros e exclui-se a contraprestação; a diferença temporária correspondente é controlada na Parte B até a realização integral, com o ativo ou passivo fiscal diferido reconhecido na linha do CPC 32.

Quais contratos ficam fora do balanço?

O item 5 da norma permite não reconhecer o direito de uso e o passivo em arrendamentos de até doze meses e em arrendamentos de ativo de baixo valor. A escolha é uma isenção que precisa ficar registrada com a justificativa no cadastro do contrato, para que a auditoria consiga verificar o critério aplicado.

O sistema gera o memorial de cálculo aceito pela auditoria?

Sim. O memorial sai em Excel com a mensuração inicial, os cronogramas de passivo e de direito de uso e cada remensuração, além do consolidado multi-contrato por competência e da carteira posicionada em qualquer data escolhida, com a memória de cálculo à vista de quem revisa.

Próximos passos

Traga sua carteira para dentro da norma

Com memorial de cálculo que a auditoria aceita — do cadastro ao balancete que bate com o balanço.

01

Demonstração guiada

Apresentação com contratos reais da sua carteira, do cadastro ao balancete.

02

Carga assistida

Importação dos contratos, conferência da mensuração e amarração com o saldo já publicado.

03

Fechamento acompanhado

O primeiro fechamento conduzido junto, até o balancete bater com o balanço.

Fale com a Apogeo: +55 85 3044 0859 · contato@apogeos.com.br

Agendar demonstração

Cerca de 30 minutos, com a sua carteira em tela.

Usamos seus dados apenas para responder a este contato, conforme a LGPD.